A reserva de emergência é o dinheiro que segura as contas quando algo dá errado: uma demissão, uma doença, o carro que quebra, um conserto urgente em casa. Ela não é investimento para fazer o patrimônio crescer, nem poupança para a próxima viagem. É um colchão de segurança, e por isso tem regras próprias de tamanho e de lugar.
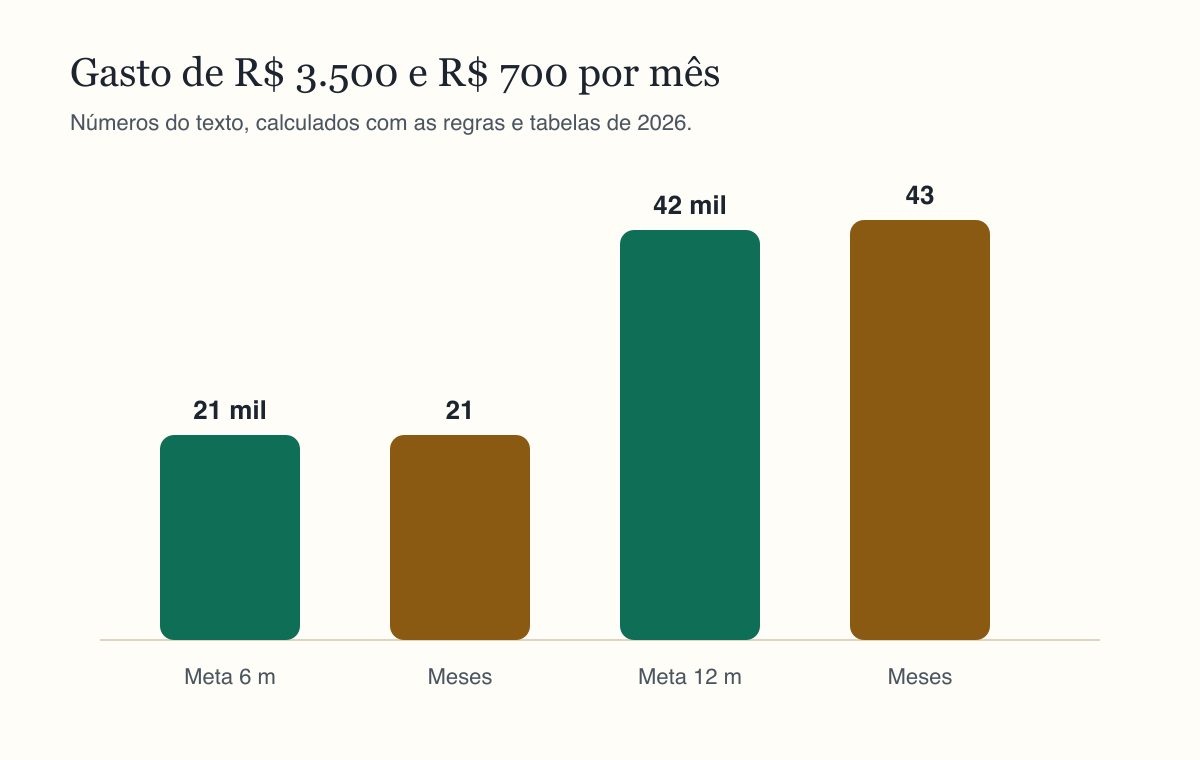
A referência mais usada é guardar seis meses do custo de vida essencial para quem tem carteira assinada e doze meses para autônomos, empresários e quem tem renda variável. Uma família com gastos essenciais de R$ 3.500,00 por mês precisa de R$ 21.000,00 na primeira situação e de R$ 42.000,00 na segunda. Este artigo mostra como definir o seu número, quanto tempo leva para chegar lá e onde deixar esse dinheiro.
O que entra no custo de vida essencial
O primeiro passo é calcular quanto a família gasta por mês com o que não pode ser cortado numa crise. Entram moradia, como aluguel ou parcela do financiamento e condomínio; contas de água, luz, gás, internet e telefone; alimentação básica; transporte para trabalho e escola; saúde, como plano e remédios de uso contínuo; escola dos filhos; e as parcelas de dívidas que não podem atrasar.
Ficam de fora gastos que podem ser cortados temporariamente: restaurantes, delivery, assinaturas de streaming, viagens, compras de roupas além do necessário e lazer em geral. Numa emergência real, esses gastos seriam reduzidos ou suspensos. Incluí-los na conta torna a meta maior do que o necessário e a deixa mais difícil de alcançar.
Para chegar ao número, a melhor fonte é o extrato bancário e a fatura do cartão dos últimos três meses. Some os gastos essenciais de cada mês e use a média. Muita gente se surpreende ao descobrir que o essencial é maior do que imaginava, principalmente por causa de pequenos gastos recorrentes.
Seis ou doze meses: qual é o seu caso
Quem tem carteira assinada conta com algumas proteções em caso de demissão sem justa causa: aviso prévio, multa de 40% do FGTS, saque do fundo e seguro-desemprego por três a cinco meses. Por isso, seis meses de reserva costumam ser suficientes para atravessar o período de recolocação.
Autônomos, MEIs, empresários e profissionais com renda variável não têm essas proteções. Uma queda de faturamento ou um período sem clientes pode durar muito mais, e não há seguro-desemprego. Para eles, a referência é de doze meses ou mais.
Algumas situações pedem uma reserva maior mesmo para quem é CLT: famílias com uma única fonte de renda, pessoas com dependentes, quem trabalha em setor com alta rotatividade ou com mercado de trabalho restrito, e quem tem problemas de saúde que podem gerar gastos inesperados. Funcionários públicos estáveis, por outro lado, podem trabalhar com uma reserva um pouco menor.
Quanto tempo leva para montar
Com a meta definida, a pergunta seguinte é quanto tempo leva. Depende de quanto você já tem, de quanto consegue guardar por mês e de quanto o dinheiro rende enquanto isso. No exemplo da família com gastos de R$ 3.500,00, que já tem R$ 5.000,00 guardados e consegue separar R$ 700,00 por mês, com rendimento de 0,8% ao mês, a reserva de seis meses fica pronta em 21 meses.
Se a meta for de doze meses, R$ 42.000,00, o prazo sobe para 43 meses, mais de três anos e meio. Isso mostra por que vale começar o quanto antes, mesmo com pouco. Também mostra que montar a reserva é um projeto de médio prazo, que precisa caber no orçamento sem sufocar as outras despesas.
Uma forma de acelerar é destinar receitas extras para a reserva: o 13º salário, a restituição do imposto de renda, a participação nos lucros ou um trabalho extra. Uma parte do 13º, por exemplo, pode adiantar vários meses de aportes.
Onde guardar o dinheiro
A reserva de emergência precisa de três características: segurança, liquidez e algum rendimento, nessa ordem de importância. Segurança significa baixo risco de perder dinheiro. Liquidez significa poder resgatar a qualquer momento, de preferência no mesmo dia. Rendimento, para que a reserva não perca valor com a inflação.
As opções mais usadas são o Tesouro Selic, títulos do governo com liquidez diária e rendimento próximo da taxa básica de juros; CDBs de liquidez diária de bancos sólidos, com garantia do FGC até R$ 250 mil por CPF e instituição; e contas remuneradas de bancos digitais, que costumam render um percentual do CDI. A poupança também é segura e líquida, mas costuma render menos.
O que não serve para reserva de emergência: ações, fundos imobiliários, criptomoedas e qualquer aplicação que possa estar em queda justamente quando você precisar do dinheiro. Também não servem previdência privada, por causa das taxas e do imposto em resgates curtos, e aplicações com carência, como muitas LCIs e LCAs, que exigem esperar meses para resgatar.
Reserva ou quitar dívidas primeiro
Uma dúvida frequente: se tenho dívidas, devo montar a reserva antes ou pagar as dívidas primeiro? A resposta depende do tipo de dívida. Dívidas caras, como rotativo do cartão, cheque especial e empréstimo pessoal com juros altos, crescem muito mais rápido do que qualquer aplicação segura rende. Quitá-las costuma ser a melhor decisão financeira possível.
Mas sair das dívidas sem nenhuma reserva tem um risco: no primeiro imprevisto, a pessoa volta ao cartão ou ao cheque especial. Por isso, muitos planejadores sugerem um caminho intermediário. Primeiro, guardar um mês de gastos essenciais. Depois, concentrar esforços na quitação das dívidas caras. Por fim, completar a reserva até seis ou doze meses.
Dívidas baratas e de longo prazo, como financiamento imobiliário, não precisam ser quitadas antes da reserva. As parcelas entram no custo de vida essencial, e a reserva deve ser suficiente para pagá-las por alguns meses, se a renda faltar.
Quando usar e como recompor
A reserva existe para ser usada. Perda de renda, despesas médicas, consertos urgentes e outras situações imprevistas e inadiáveis justificam o uso. Uma promoção imperdível, uma viagem ou a troca de celular não são emergências.
Depois de usar, o objetivo passa a ser recompor. Volte a destinar uma parte da renda para a reserva até que ela retorne ao tamanho planejado. Também vale revisar a meta periodicamente: se o custo de vida subiu, com a chegada de um filho ou uma mudança de casa, a reserva precisa acompanhar.
Como usar a calculadora
A calculadora de reserva de emergência da Calcutudo pede o custo de vida essencial, o tamanho desejado da reserva, quanto você já tem guardado, quanto consegue guardar por mês e o rendimento líquido mensal da aplicação. O resultado mostra a meta, quanto falta, o progresso e o tempo até atingir o objetivo. Para definir quanto da renda vai para a reserva, use o orçamento 50-30-20. E, para escolher a aplicação, a calculadora de rendimento de CDB e LCI compara as opções.
Perguntas frequentes
Quanto devo ter de reserva de emergência?
A referência é seis meses de custo de vida essencial para quem tem carteira assinada e doze meses para autônomos, MEI e quem tem renda variável.
Onde guardar a reserva?
Em aplicação de baixo risco e resgate imediato: Tesouro Selic, CDB de liquidez diária de banco sólido ou conta remunerada. Ações e previdência não servem.
FGTS conta como reserva?
Não deveria contar. O saque só é liberado em situações específicas, como a demissão sem justa causa. Doença, conserto do carro e outras emergências não liberam o fundo.
Pago dívidas ou monto a reserva primeiro?
Dívidas caras, como rotativo e cheque especial, costumam vir primeiro. Muitos planejadores sugerem guardar um mês de gastos antes, para não voltar à dívida no primeiro imprevisto.