Independência financeira é ter um patrimônio cuja renda paga o seu custo de vida, sem depender do salário. Não é necessariamente parar de trabalhar: é poder escolher. Trabalhar no que gosta, reduzir a jornada, empreender sem medo ou, se quiser, se aposentar antes do que a Previdência permite.
A pergunta central é quanto dinheiro é preciso juntar. A resposta mais usada vem da chamada regra dos 4%: o patrimônio necessário é 25 vezes o gasto anual. Quem quer viver com R$ 6.000,00 por mês, R$ 72.000,00 por ano, precisa de R$ 1,8 milhão. Este artigo explica de onde vem essa regra, quanto tempo leva para chegar lá e o que muda quando se ajustam a taxa de retirada e os aportes.
De onde vem a regra dos 4%
A regra dos 4% nasceu de estudos feitos nos Estados Unidos nos anos 1990, o mais conhecido deles chamado de estudo Trinity. Os pesquisadores testaram, com dados históricos de ações e títulos americanos, quanto uma pessoa poderia retirar por ano de uma carteira de investimentos sem que o dinheiro acabasse em 30 anos. A conclusão foi que retiradas de 4% do valor inicial, corrigidas pela inflação a cada ano, sobreviveram à grande maioria dos cenários históricos.
Em termos práticos, se você pode retirar 4% ao ano, o patrimônio necessário é o gasto anual dividido por 0,04, ou multiplicado por 25. Para R$ 72.000,00 por ano, são R$ 1.800.000,00. Para R$ 48.000,00 por ano, R$ 4.000,00 por mês, são R$ 1.200.000,00.
A regra é uma referência, não uma lei. Ela foi calculada com dados de outro país, com outra inflação, outros juros e outro mercado de ações. No Brasil, os juros reais historicamente mais altos ajudam, mas a volatilidade econômica e a inflação mais instável atrapalham. Por isso, muitos planejadores brasileiros preferem taxas de retirada entre 3% e 4%, para ter uma margem de segurança.
Quanto tempo leva para chegar lá
O tempo até a independência financeira depende de quatro números: o patrimônio que você já tem, quanto investe por mês, a rentabilidade real dos investimentos e o patrimônio alvo. Rentabilidade real é o rendimento acima da inflação. Usá-la permite fazer toda a conta em reais de hoje, sem precisar projetar a inflação dos próximos 25 anos.
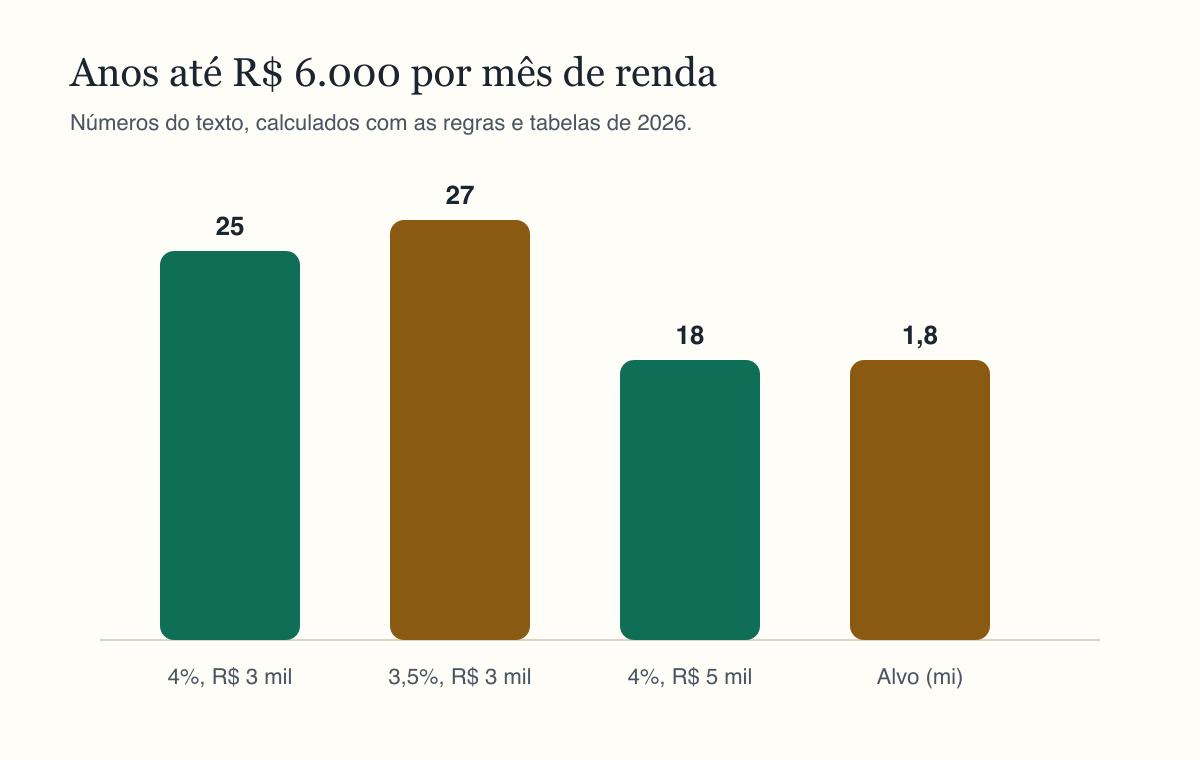
Imagine alguém que já tem R$ 100.000,00 investidos, aplica R$ 3.000,00 por mês e consegue uma rentabilidade real de 4% ao ano. Para chegar a R$ 1,8 milhão, com taxa de retirada de 4%, levaria cerca de 25 anos. Se a taxa de retirada escolhida for 3,5%, mais conservadora, o alvo sobe para cerca de R$ 2,06 milhões, e o prazo passa a 27 anos.
O aporte mensal é a alavanca mais poderosa. Se a mesma pessoa conseguir investir R$ 5.000,00 por mês, em vez de R$ 3.000,00, o prazo cai de 25 para cerca de 18 anos. Cada real a mais de aporte no começo da jornada trabalha por mais tempo e tem efeito maior no resultado final.
A rentabilidade real faz diferença
A rentabilidade real usada na conta é uma hipótese, e pequenas mudanças nela alteram muito o prazo. Uma carteira diversificada, com renda fixa atrelada à inflação e uma parte em ações, historicamente entregou rentabilidades reais variando bastante ao longo do tempo. Usar 4% ao ano é considerado uma hipótese conservadora por muitos planejadores, mas não há garantia.
Também é importante usar a rentabilidade já líquida de impostos e taxas. Uma aplicação que rende 6% reais brutos, mas paga imposto sobre o rendimento nominal e 1% de taxa de administração, pode entregar bem menos. Fundos com taxas altas são um dos maiores inimigos de quem busca a independência financeira, porque as taxas incidem todos os anos sobre um patrimônio crescente.
Para calcular a rentabilidade real, não basta subtrair a inflação. Se um investimento rendeu 10% no ano e a inflação foi de 4,5%, a rentabilidade real é 1,10 dividido por 1,045, menos 1, ou cerca de 5,26%.
O INSS encurta o caminho
Uma variável que muitos esquecem é a aposentadoria pelo INSS. Quem contribui para a Previdência terá direito a um benefício, cujo valor depende do histórico de contribuições e das regras vigentes. Esse benefício reduz o quanto o patrimônio precisa render.
Se você quer viver com R$ 6.000,00 por mês e espera receber R$ 2.500,00 do INSS a partir de determinada idade, o patrimônio só precisa cobrir R$ 3.500,00 por mês nesse período. A 4%, isso exige R$ 1,05 milhão, em vez de R$ 1,8 milhão. A conta fica um pouco mais complexa, porque o patrimônio precisa cobrir sozinho o período entre a independência e a aposentadoria, mas o efeito é grande.
Os riscos da jornada
Planejar a independência financeira envolve riscos que a conta não captura. O risco de sequência de retornos é um deles: se o mercado cair muito nos primeiros anos de retirada, o patrimônio pode não se recuperar. Por isso, muitos planejadores sugerem manter alguns anos de gastos em renda fixa, para não precisar vender ações em baixa.
Outros riscos são a inflação acima do esperado, gastos de saúde que crescem com a idade e a longevidade, já que viver mais significa precisar do dinheiro por mais tempo. Uma taxa de retirada mais baixa, uma reserva extra e alguma flexibilidade nos gastos ajudam a enfrentar esses cenários.
Os primeiros passos
Antes de pensar na independência financeira, três etapas precisam estar resolvidas: quitar dívidas caras, montar a reserva de emergência e organizar o orçamento para ter uma sobra mensal constante. Sem essas bases, qualquer imprevisto interrompe a jornada.
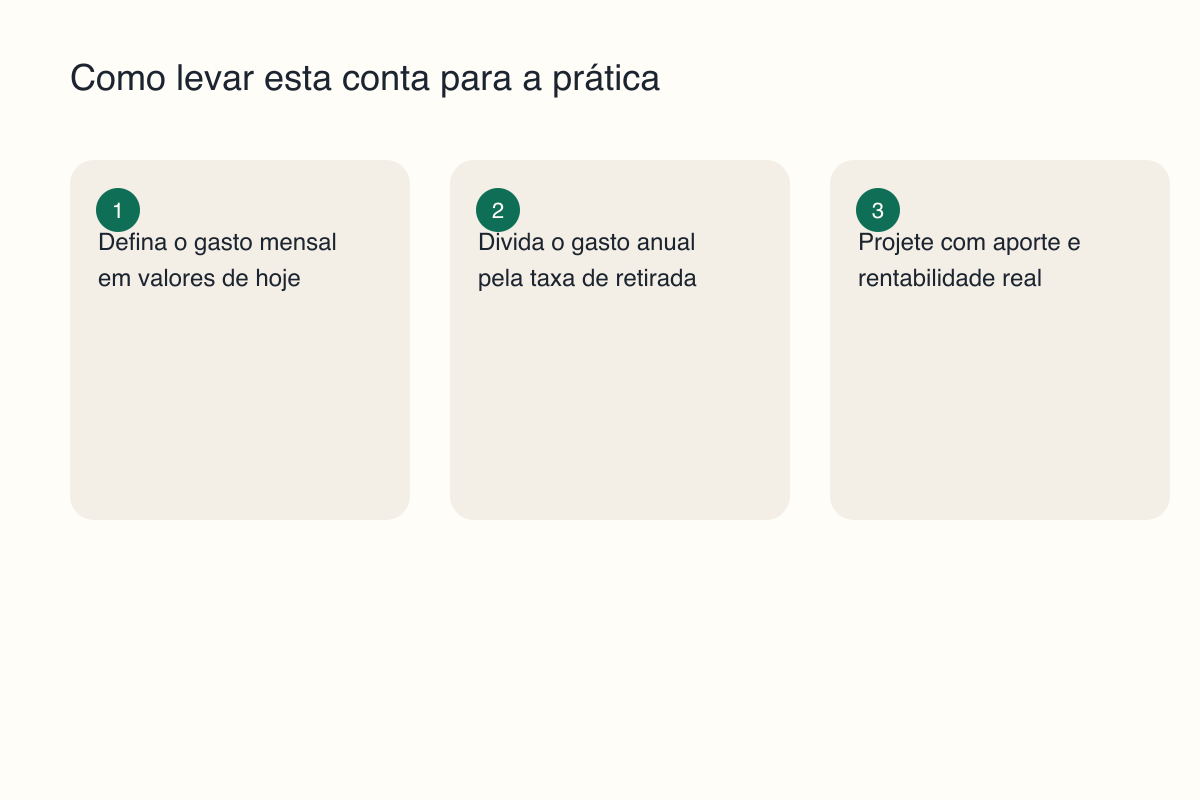
Com as bases prontas, o caminho é definir o gasto desejado, calcular o patrimônio alvo, estabelecer o aporte mensal e escolher investimentos diversificados e de baixo custo. Revisar o plano uma vez por ano, ajustando aportes e hipóteses, mantém a jornada no rumo. Aumentos de salário são uma oportunidade: destinar parte de cada aumento ao aporte acelera o plano sem reduzir o padrão de vida atual.
Um exemplo com números redondos
Para tornar a conta mais concreta, imagine uma pessoa de 30 anos que quer viver com R$ 4.000,00 por mês, em valores de hoje. A 4% ao ano, o alvo é R$ 1,2 milhão. Começando do zero, com aportes de R$ 2.000,00 por mês e rentabilidade real de 4% ao ano, ela chegaria lá perto dos 60 anos. Com aportes de R$ 3.000,00, alguns anos antes.
Se essa mesma pessoa espera um benefício do INSS de R$ 2.000,00 a partir dos 65 anos, o patrimônio precisa cobrir sozinho apenas os anos entre a independência e a aposentadoria, e depois só a metade do gasto. O alvo efetivo diminui, e o prazo encurta. Simular os dois cenários na calculadora ajuda a ver o efeito.
Como usar a calculadora
A calculadora de independência financeira da Calcutudo pede o gasto mensal desejado em valores de hoje, a taxa de retirada anual, o patrimônio atual, o aporte mensal e a rentabilidade real esperada. O resultado mostra o patrimônio necessário, o tempo até chegar lá e o progresso atual. Para acompanhar o saldo mês a mês, use a planilha de controle de investimentos. E, antes de tudo, confira se a reserva de emergência está completa na calculadora de reserva.
Perguntas frequentes
O que é a regra dos 4%?
É a taxa de retirada anual que, em estudos com dados históricos americanos, sustentou uma carteira por 30 anos. Na prática, significa juntar 25 vezes o gasto anual.
Quanto preciso para viver com R$ 6.000 por mês?
R$ 72.000 por ano divididos por 4% dão R$ 1,8 milhão. A 3,5%, mais conservador, o alvo sobe para cerca de R$ 2,06 milhões.
Por que usar rentabilidade real?
Porque ela desconta a inflação e deixa todos os valores em reais de hoje. Com rentabilidade nominal, o alvo e o prazo ficariam em reais do futuro, difíceis de comparar.
A aposentadoria do INSS entra na conta?
Pode entrar. Subtraia do gasto desejado o benefício que espera receber. O patrimônio só precisa cobrir a diferença, o que encurta bastante o caminho.