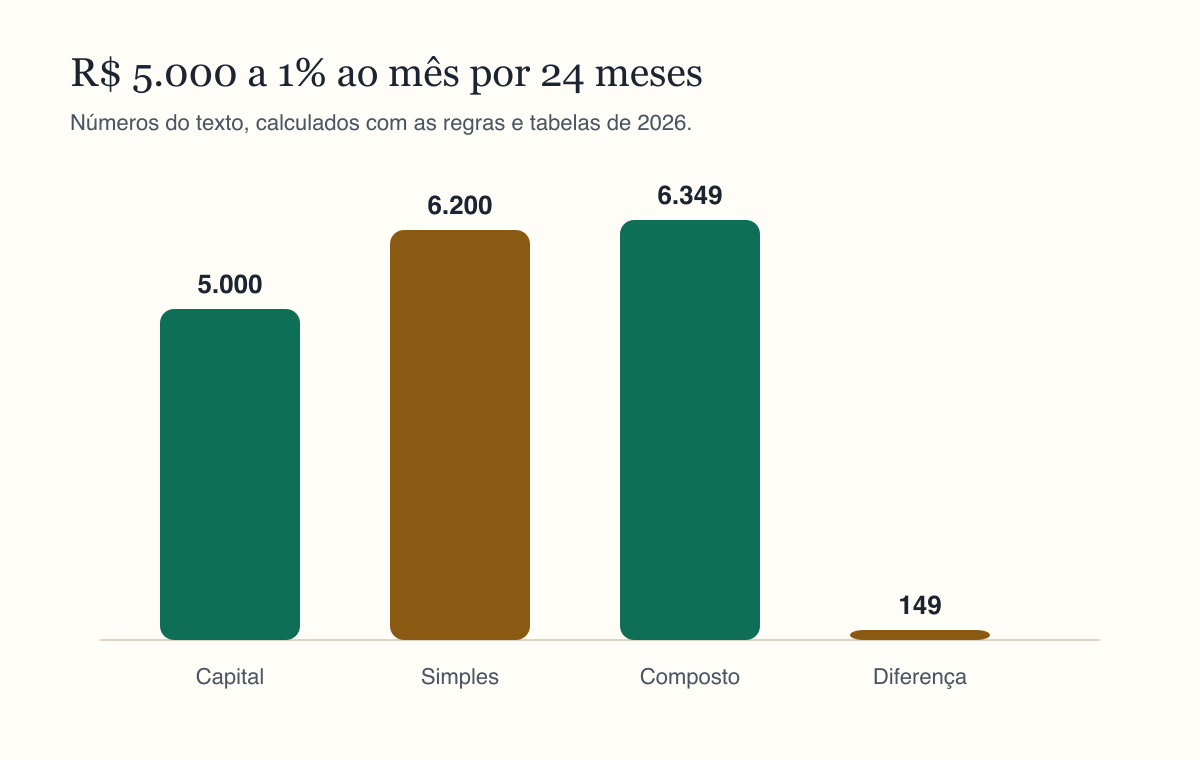
Juros são o preço do tempo do dinheiro. Quem empresta cobra por ficar sem o dinheiro por um período; quem investe recebe por deixar o dinheiro aplicado. A forma como esse preço é calculado muda muito o resultado, e é aí que entram os juros simples e os juros compostos. Com R$ 5.000,00 a 1% ao mês por dois anos, os juros simples dão R$ 1.200,00. Os compostos, R$ 1.348,67.
A diferença de R$ 148,67 parece pequena nesse exemplo, mas cresce rapidamente com o prazo e com a taxa. Em cinco anos, a mesma aplicação daria R$ 3.000,00 de juros simples e R$ 4.083,48 de juros compostos. Este artigo explica as duas fórmulas, mostra onde cada uma aparece na vida real e por que entender a diferença ajuda a tomar decisões melhores com dívidas e investimentos.
Juros simples: a taxa sempre sobre o capital inicial
Nos juros simples, a taxa incide sempre sobre o valor inicial, chamado de capital. Os juros de um mês não se somam ao capital para render no mês seguinte. A fórmula é J = C × i × n: juros iguais ao capital, vezes a taxa, vezes o número de períodos.
Com R$ 5.000,00 a 1% ao mês, os juros de cada mês são R$ 50,00. Em 24 meses, são 24 vezes R$ 50,00, ou R$ 1.200,00. O montante final, que é o capital mais os juros, fica em R$ 6.200,00. Se o gráfico do saldo fosse desenhado mês a mês, seria uma linha reta, subindo sempre o mesmo valor.
Um cuidado importante: taxa e prazo precisam estar na mesma unidade de tempo. Taxa ao mês pede prazo em meses. Se a taxa é ao ano e o prazo em meses, nos juros simples basta dividir a taxa por 12. Uma taxa de 12% ao ano equivale a 1% ao mês em juros simples. Essa divisão proporcional só vale para juros simples, e é um dos erros mais comuns quando alguém tenta aplicar a mesma lógica aos compostos.
Juros compostos: juros sobre juros
Nos juros compostos, os juros de cada período são somados ao capital e passam a render juros no período seguinte. É o famoso juros sobre juros. A fórmula do montante é M = C × (1 + i)^n: o capital multiplicado por um mais a taxa, elevado ao número de períodos.
No primeiro mês, R$ 5.000,00 a 1% rendem R$ 50,00, como nos simples. No segundo mês, a taxa incide sobre R$ 5.050,00, e os juros são R$ 50,50. No terceiro, sobre R$ 5.100,50, e assim por diante. Ao fim de 24 meses, o montante é 5.000 vezes 1,01 elevado a 24, que dá R$ 6.348,67.
O gráfico dos juros compostos não é uma linha reta: é uma curva que fica cada vez mais inclinada. No começo, a diferença para os simples é quase invisível. Com o tempo, ela explode. É por isso que se diz que, nos investimentos, o tempo é o ingrediente mais importante, e que, nas dívidas, o tempo é o maior inimigo.
Onde cada um aparece no dia a dia
Os juros simples aparecem principalmente em atrasos de contas. Boletos, contas de luz, água, telefone e condomínio costumam cobrar uma multa fixa, limitada a 2% pelo Código de Defesa do Consumidor nas relações de consumo, mais juros de mora de 1% ao mês, calculados de forma proporcional aos dias de atraso. Uma conta de R$ 300,00 paga com 15 dias de atraso teria R$ 6,00 de multa e cerca de R$ 1,50 de juros de mora.
Também aparecem em alguns acordos entre pessoas, em correções de valores em processos judiciais e em exercícios escolares. Mas, no sistema financeiro, quase tudo usa juros compostos.
Empréstimo pessoal, cheque especial, rotativo do cartão de crédito, financiamento de carro e de imóvel, crédito consignado: todos são calculados com juros compostos. Do lado dos investimentos, CDB, Tesouro Direto, poupança, LCI e fundos também rendem de forma composta. Quando alguém fala em taxa de juros no banco, está falando de juros compostos, quase sempre.
A diferença cresce com o prazo
Para sentir o efeito do tempo, vale comparar os mesmos R$ 5.000,00 a 1% ao mês em prazos maiores. Em 12 meses, os juros simples dão R$ 600,00 e os compostos, R$ 634,13. Em 24 meses, R$ 1.200,00 contra R$ 1.348,67. Em 60 meses, cinco anos, R$ 3.000,00 contra R$ 4.083,48. Em 120 meses, dez anos, R$ 6.000,00 contra R$ 11.501,93.
Em dez anos, os juros compostos rendem quase o dobro dos simples. O capital mais que triplica, enquanto nos simples ele só chega a R$ 11.000,00. Esse é o motivo pelo qual começar a investir cedo, mesmo com pouco, costuma fazer mais diferença do que investir muito mais tarde.
A taxa também acelera a curva. A 2% ao mês, os mesmos R$ 5.000,00 viram mais de R$ 53.000,00 em dez anos com juros compostos. É exatamente por isso que dívidas com juros altos, como o rotativo do cartão, crescem de forma tão assustadora quando não são pagas.
O lado da dívida: por que quitar antes de investir
Juros compostos trabalham a favor de quem tem dinheiro aplicado e contra quem deve. Uma dívida no cartão de crédito com juros de 8% ao mês dobra de tamanho em cerca de nove meses, se nada for pago. Nenhum investimento seguro rende algo parecido.
Por isso, a regra geral das finanças pessoais é quitar primeiro as dívidas caras e só depois investir. Se você tem R$ 5.000,00 aplicados rendendo 1% ao mês e R$ 5.000,00 de dívida no rotativo a 8% ao mês, usar a aplicação para pagar a dívida economiza 7% ao mês. Manter os dois é perder dinheiro todos os meses.
A exceção é a reserva de emergência. Muitos planejadores sugerem guardar pelo menos um mês de gastos antes de atacar as dívidas, para não voltar ao cartão no primeiro imprevisto.
Convertendo taxas sem errar
Como os juros compostos crescem de forma exponencial, a conversão entre taxas mensais e anuais não pode ser feita por divisão ou multiplicação. Uma taxa de 1% ao mês, em juros compostos, equivale a 12,68% ao ano, e não a 12%. No sentido contrário, 12% ao ano equivalem a 0,949% ao mês, e não a 1%.
A fórmula é (1 + taxa) elevado à razão entre os prazos, menos 1. Para sair de mensal para anual, o expoente é 12. Para sair de anual para mensal, o expoente é 1/12. A calculadora de taxa equivalente da Calcutudo faz essa conversão sem erro.
Como usar as calculadoras
A calculadora de juros simples da Calcutudo pede o capital, a taxa por período e o número de períodos, e mostra os juros, o montante e a comparação com os juros compostos. Para simular investimentos com aportes mensais, use a calculadora de juros compostos, que mostra a evolução do saldo mês a mês com um gráfico. E, para converter uma taxa anual em mensal antes de qualquer conta, a calculadora de taxa equivalente resolve em segundos.
Perguntas frequentes
Qual a fórmula dos juros simples?
J = C × i × n: capital vezes taxa vezes número de períodos. R$ 5.000 a 1% ao mês por 24 meses dão R$ 1.200 de juros e montante de R$ 6.200.
Qual a fórmula dos juros compostos?
M = C × (1 + i)^n. Os juros de cada período passam a render no período seguinte. Os mesmos R$ 5.000 viram R$ 6.348,67 em 24 meses.
Onde aparecem juros simples?
Em juros de mora de contas atrasadas, que costumam ser 1% ao mês proporcional aos dias, em alguns acordos entre pessoas e em exercícios escolares. Crédito e investimento usam compostos.
Juros compostos são sempre ruins?
Depende de que lado você está. Na dívida, eles crescem contra você; no investimento, a seu favor. Por isso dívida cara deve ser quitada antes de investir.