Todo negócio tem um número que separa o mês que dá prejuízo do mês que dá lucro: o ponto de equilíbrio. É a quantidade de vendas em que o dinheiro que entra paga exatamente todas as contas. Abaixo dele, o caixa sangra, mesmo que a empresa esteja vendendo. Acima dele, cada venda a mais começa a virar lucro.
Muitos pequenos empreendedores trabalham sem saber esse número. Sabem quanto faturaram, sabem que o mês foi corrido, mas não sabem se venderam o suficiente. Este artigo mostra como calcular o ponto de equilíbrio com três números simples, usando o exemplo de uma confeitaria, e aponta os erros que mais escondem prejuízo.
Os três números da conta
O ponto de equilíbrio depende de custos fixos, preço de venda e custo variável de cada unidade. Os custos fixos são os gastos que existem mesmo que a empresa não venda nada no mês: aluguel, contador, internet, energia básica, salários, pró-labore do dono, parcelas de equipamentos, sistema de gestão e o DAS do MEI. O preço de venda é quanto o cliente paga por unidade. O custo variável é tudo o que cresce junto com cada venda: matéria-prima, embalagem, frete pago pela empresa, taxa da maquininha, comissão de vendedor e imposto calculado sobre a venda.
A diferença entre o preço e o custo variável é a margem de contribuição. É o quanto cada venda deixa de sobra para pagar os custos fixos. O ponto de equilíbrio é simplesmente os custos fixos divididos por essa margem.
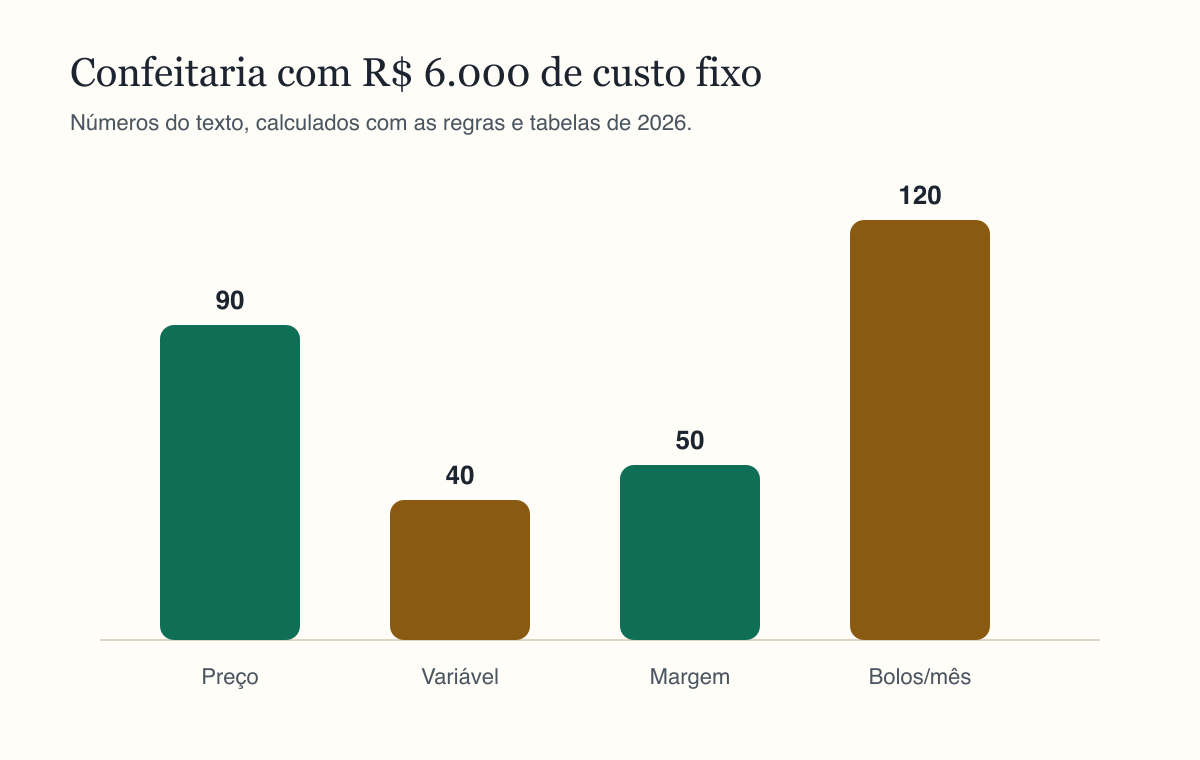
Imagine uma confeitaria com R$ 6.000,00 de custos fixos por mês, incluindo o pró-labore da dona. Ela vende bolos a R$ 90,00. Cada bolo consome R$ 34,00 em ingredientes e embalagem, R$ 3,00 de taxa de cartão e R$ 3,00 de entrega subsidiada. O custo variável é R$ 40,00, e a margem de contribuição, R$ 50,00. Dividindo R$ 6.000,00 por R$ 50,00, o ponto de equilíbrio é de 120 bolos por mês, ou R$ 10.800,00 de faturamento.
O que a margem de contribuição revela
A margem de contribuição é, talvez, o número mais útil de um pequeno negócio. Ela mostra quanto cada produto realmente ajuda a pagar as contas. Um produto com preço alto e margem baixa pode ser pior para o caixa do que um produto barato com margem alta.
Quando a margem é zero ou negativa, vender mais aumenta o prejuízo. Isso acontece mais do que parece. Um produto vendido com desconto agressivo, uma entrega gratuita que custa caro ou uma taxa de aplicativo de delivery que come boa parte do preço podem deixar a margem negativa sem que o dono perceba, porque o faturamento está crescendo.
A margem em percentual também é útil. No exemplo, R$ 50,00 sobre R$ 90,00 dá 55,6%. Isso significa que, de cada real vendido, 55,6 centavos vão para pagar os custos fixos e, depois deles, viram lucro. Com essa margem percentual, dá para calcular o faturamento de equilíbrio diretamente: R$ 6.000,00 divididos por 55,6% dão os mesmos R$ 10.800,00.
Os erros que escondem prejuízo
O erro mais comum é deixar o pró-labore fora dos custos fixos. O dono trabalha o mês inteiro, mas não conta a própria remuneração. O resultado é um ponto de equilíbrio baixo demais, e o negócio parece lucrativo enquanto, na verdade, só está pagando as contas da empresa sem remunerar quem trabalha nela. Se a dona da confeitaria tirasse os R$ 2.500,00 de pró-labore da conta, o ponto de equilíbrio cairia para 70 bolos, e ela acharia que está ganhando dinheiro com 100.
O segundo erro é esquecer custos variáveis pequenos. A taxa da maquininha de 3,5%, a comissão de 12% a 27% do aplicativo de delivery, a embalagem especial, o imposto do Simples Nacional sobre a venda. Somados, podem levar vários pontos percentuais da margem.
O terceiro erro é usar o faturamento como medida de sucesso. Uma empresa pode dobrar as vendas e continuar no prejuízo, se a margem for baixa ou negativa. O ponto de equilíbrio obriga a olhar para a margem, que é onde o lucro de fato nasce.
Como incluir o lucro desejado
O ponto de equilíbrio é o piso, não a meta. Ele só paga as contas. Para descobrir quantas vendas são necessárias para ter um lucro determinado, some esse lucro aos custos fixos e refaça a divisão.
Se a dona da confeitaria quer R$ 2.000,00 de lucro por mês, além do pró-labore, a conta passa a ser R$ 8.000,00 divididos por R$ 50,00: 160 bolos. A diferença entre 120 e 160 é a distância entre sobreviver e crescer. Esse lucro pode ir para uma reserva do negócio, para investir em equipamento ou para pagar dívidas.
Mais de um produto
Quase todo negócio vende mais de um produto. Nesse caso, há duas formas de calcular. A primeira é usar o preço médio e o custo variável médio, ponderados pela quantidade vendida de cada produto. Se a confeitaria vende bolos e docinhos, calcule a média com base no peso de cada um nas vendas.
A segunda forma, mais simples, é trabalhar com a margem de contribuição em percentual. Some a margem de todos os produtos vendidos no mês e divida pelo faturamento. Com essa margem média, o faturamento de equilíbrio é o custo fixo dividido por ela. Se a mistura de produtos mudar muito, refaça a conta, porque a margem média muda junto.
O ponto de equilíbrio em tempo
Outra forma útil de olhar o número é em dias. Se a confeitaria funciona 25 dias por mês e precisa vender 120 bolos para empatar, a meta diária é de 4,8 bolos. Até o meio do mês, deveriam ter sido vendidos cerca de 60. Acompanhar esse ritmo permite reagir cedo: uma promoção, uma ação nas redes sociais ou um novo canal de vendas, antes que o mês feche no vermelho.
A mesma lógica vale para prestadores de serviço. Um eletricista autônomo com R$ 4.000,00 de custos fixos e margem de R$ 200,00 por atendimento precisa de 20 atendimentos por mês para empatar. Se trabalha 22 dias, quase um por dia só para pagar as contas. A calculadora de valor da hora ajuda a transformar esse número em preço.
Quando o equilíbrio está alto demais
Se o ponto de equilíbrio está acima do que o negócio consegue vender, há três caminhos. Reduzir custos fixos, renegociando aluguel, cortando assinaturas ou revendo o pró-labore temporariamente. Aumentar a margem, subindo preço, renegociando fornecedores ou reduzindo desperdício. Ou aumentar o volume, com novos canais de venda e produtos complementares. Em geral, a combinação dos três funciona melhor do que apostar em um só.
Usando a calculadora
A calculadora de ponto de equilíbrio da Calcutudo pede os custos fixos do mês, o preço de venda e o custo variável da unidade. O resultado mostra a margem de contribuição, a margem percentual, o número de unidades para empatar e o faturamento mínimo. Para definir o preço que entra nessa conta, use a calculadora de preço de venda. Para registrar as vendas do mês e acompanhar receita, custo e lucro, a planilha de controle de vendas faz a soma por você.
Perguntas frequentes
Como calcular o ponto de equilíbrio?
Divida os custos fixos do mês pela margem de contribuição de cada unidade, que é o preço menos o custo variável. Com R$ 6.000 de fixo e margem de R$ 50, são 120 vendas.
O que é margem de contribuição?
É o quanto sobra de cada venda depois dos custos que só existem por causa dela: insumo, embalagem, taxa do cartão, comissão e imposto sobre a venda. É essa sobra que paga o fixo.
Pró-labore entra no custo fixo?
Deve entrar. Sem a retirada do dono, o ponto de equilíbrio fica baixo demais, e o negócio parece lucrativo enquanto não remunera quem trabalha nele.
Como incluir o lucro desejado?
Some o lucro que quer ter ao custo fixo e refaça a divisão. Com R$ 6.000 de fixo, R$ 2.000 de lucro e margem de R$ 50, a meta passa a 160 vendas.