Em 2026 o limite anual do MEI comum continua R$ 81.000,00, até 31 de dezembro de 2026. A Lei Complementar nº 238 é que marca o passo seguinte: o teto vai a R$ 110.000,00 em 2027 e a R$ 140.000,00 em 2028. Quem fatura agora vive sob R$ 81.000,00. Antecipar o teto de 2027 para uma nota emitida em 2026 é o erro que mais aparece quando a notícia da lei nova circula sem a data.
A guia do ano sai da notícia do Simples Nacional publicada pela Receita Federal em 2 de janeiro de 2026. O INSS do MEI comum é R$ 81,05, que são 5% do salário mínimo de R$ 1.621,00, o do Decreto nº 12.797/2025. Por cima disso entram R$ 5,00 de ISS, quando a atividade é de serviço, e R$ 1,00 de ICMS, quando a atividade é de comércio ou indústria. A soma depende do que a pessoa faz. A guia é o recolhimento mensal do titular.
Três guias, conforme a atividade
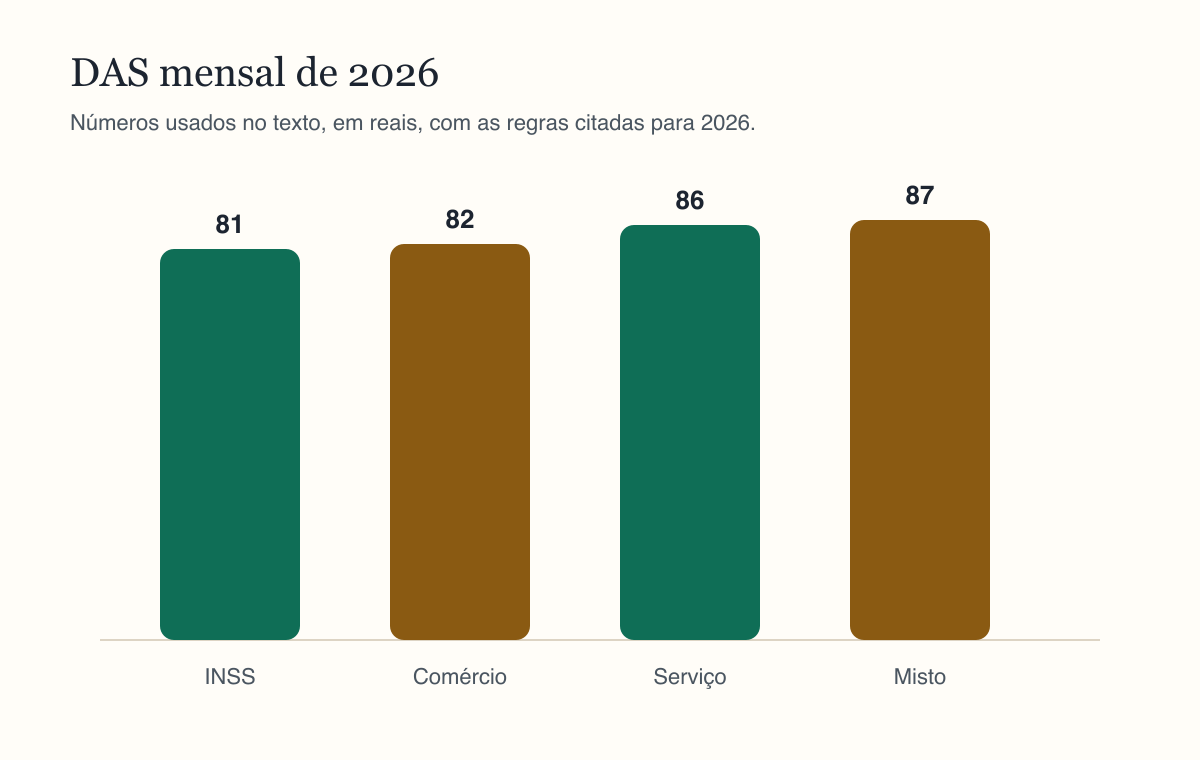
Comércio e indústria pagam o INSS de R$ 81,05 mais o ICMS de R$ 1,00. A guia fica em R$ 82,05. Serviço paga o INSS de R$ 81,05 mais o ISS de R$ 5,00. A guia fica em R$ 86,05. Quem está nas duas frentes paga INSS, ISS e ICMS: R$ 81,05 mais R$ 5,00 mais R$ 1,00, total de R$ 87,05. A diferença entre comércio e serviço, neste ano, é o ISS de R$ 5,00 no lugar do ICMS de R$ 1,00. A diferença entre serviço puro e atividade mista é o ICMS de R$ 1,00 que se soma aos R$ 86,05.
O enquadramento da ocupação decide a coluna. Um cabeleireiro e uma loja de roupa não dividem a mesma guia só porque os dois são MEI. Se a ocupação foi registrada como serviço e a pessoa também vende produto com incidência de ICMS, a guia mista de R$ 87,05 é a que a notícia descreve. Trocar de coluna no meio do ano, sem olhar o cadastro, gera guia a menor ou guia a maior. O cadastro e a notícia de 2 de janeiro de 2026 são os dois papéis da conferência.
Cinco por cento de R$ 1.621,00 são exatamente R$ 81,05. Enquanto a notícia de janeiro de 2026 for a vigente, os três totais são R$ 82,05, R$ 86,05 e R$ 87,05.
| Atividade do MEI comum | Composição em 2026 | Guia |
|---|---|---|
| Comércio ou indústria | INSS R$ 81,05 mais ICMS R$ 1,00 | R$ 82,05 |
| Serviços | INSS R$ 81,05 mais ISS R$ 5,00 | R$ 86,05 |
| Comércio e serviço juntos | INSS, ISS e ICMS | R$ 87,05 |
| INSS sozinho, para leitura | 5% de R$ 1.621,00 | R$ 81,05 |
Transporte de cargas usa outro INSS
O MEI transportador autônomo de cargas não usa os 5%. A mesma notícia da Receita, de 2 de janeiro de 2026, fixa o INSS dessa atividade em 12% do mínimo, o que dá R$ 194,52. Doze por cento de R$ 1.621,00 são exatamente R$ 194,52. É mais que o dobro do INSS de R$ 81,05 do MEI comum, porque o percentual legal dessa categoria é outro. Somar R$ 81,05 com alguma coisa e chamar de guia do caminhoneiro MEI ignora os 12%.
Este artigo para no INSS de R$ 194,52. A notícia é o lugar em que se lê se há ICMS ou outra parcela compondo a guia cheia do transportador. Inventar esse resto, somando o ICMS de R$ 1,00 do comércio comum, publicaria uma guia que a Receita não afirmou nesta explicação. Quem transporta carga abre a nota de 2 de janeiro de 2026 e confere a linha da própria atividade, em vez de adaptar a tabela de R$ 82,05.
O teto de faturamento do MEI comum, de R$ 81.000,00 até o fim de 2026, também precisa ser lido na regra dessa categoria. Atividade com teto próprio não herda o número do vizinho. Na dúvida entre o quadro geral e o quadro do transporte, vale a linha da notícia que cita 12% e R$ 194,52.
R$ 6.750 por mês no ano de abertura
O ano cheio, de janeiro a dezembro, comporta R$ 81.000,00. Doze vezes R$ 6.750,00 voltam exatamente a R$ 81.000,00. O proporcional do ano em que a pessoa começa é R$ 6.750,00 por mês de atividade. A régua é a mesma. Muda o número de meses. Quem teve 6 meses de atividade no ano de abertura fica com 6 vezes R$ 6.750,00, ou seja, R$ 40.500,00. Quem teve 8 meses fica com R$ 54.000,00. O mês de início entra na conta conforme o critério da página oficial. Este texto não troca esse critério por um palpite de “mês cheio” ou “mês pela metade”.
Passar do proporcional no ano de abertura tem consequência de desenquadramento, explicada na página do empreendedor sobre crescer e sair do MEI. Passar de R$ 81.000,00 num ano cheio tem a consequência dessa mesma página. O artigo não cria um percentual de tolerância. Se existir uma margem, ela está na norma e na página, com o desenho que elas derem ao excesso, e não numa frase genérica de corredor.
O faturamento que se compara ao teto é o da atividade do MEI. Misturar salário de um emprego de carteira assinada com a receita da nota, e chamar a soma de faturamento, empurra a pessoa para fora do limite sem que o MEI tenha vendido isso. O salário de CLT segue a folha. A nota segue o teto de R$ 81.000,00 em 2026, ou o proporcional de R$ 6.750,00 por mês de atividade no ano em que o CNPJ começou.
2027 e 2028 ficam na lei, fora da guia de agora
A Lei Complementar nº 238 deixa o limite de 2027 em R$ 110.000,00 e o de 2028 em R$ 140.000,00. São números reais, com data. Uma venda de novembro de 2026 continua medida contra R$ 81.000,00, ou contra o proporcional se 2026 for o ano de abertura. Guardar nota sem emitir, para “jogar” o faturamento em janeiro de 2027 e caber no teto novo, é decisão que a página de transição e o contador precisam ver com o documento na mesa. O artigo registra as três datas para ninguém usar R$ 140.000,00 numa guia de 2026.
A guia mensal de 2026 também não espera 2027. INSS de R$ 81,05, ISS de R$ 5,00 e ICMS de R$ 1,00 são deste ano, porque o mínimo de R$ 1.621,00 é deste ano. Quando o mínimo de 2027 for publicado, a Receita recalcula os 5%. Até lá, a notícia de 2 de janeiro de 2026 segue sendo a tabela da guia comum.
O desenquadramento, quando o faturamento exige a saída do MEI, é serviço descrito na página gov.br do empreendedor. Lá estão o caminho de quem cresceu e as obrigações que mudam de regime. Este texto não simula o imposto do regime seguinte. Simples Nacional fora do MEI, lucro presumido e lucro real têm alíquotas que dependem da atividade e da faixa, e nenhuma delas cabe numa conta de R$ 86,05.
Um empregado, DASN e a guia de cada mês
O MEI comum pode empregar, no máximo, uma pessoa. Esse limite de quadro é o de 2026. A Lei Complementar nº 238 entra aqui pelo teto de faturamento de 2027 e de 2028. Uma segunda contratação, em 2026, fica fora da regra do MEI comum.
Se esse único empregado existe, ele é regido pela CLT. O FGTS de um contrato comum é 8% da remuneração dele. Num salário de R$ 3.000,00, esse depósito é R$ 240,00. O contrato de aprendiz, se for o caso admitido, deposita 2%. A guia DAS do titular, de R$ 82,05, R$ 86,05 ou R$ 87,05, não é o contracheque desse empregado e não contém o FGTS dele. São dois pagamentos. Somar a guia com o salário e chamar o total de “custo MEI” sem abrir a folha esconde o INSS do empregado, que num salário de R$ 3.000,00 é R$ 248,60, e esconde férias, 13º e aviso, que são direitos desse contrato. O detalhe dessa folha não é o assunto daqui. O assunto é não pagar só o DAS e achar que a contratação está quitada.
A obrigação do titular anda em dois ritmos. Todo mês, a DAS da atividade, no valor da coluna certa. Todo ano, a declaração anual do MEI, a DASN-SIMEI, com o faturamento comparado a R$ 81.000,00 ou ao proporcional. O dia do vencimento da guia e o prazo da declaração estão na orientação da Receita. Seis meses a R$ 6.750,00 já são R$ 40.500,00, metade dos R$ 81.000,00. Ultrapassar o teto leva à página de desenquadramento.
Fontes
- Receita Federal: valores do DAS do MEI em 2026
- gov.br: crescer e o desenquadramento do MEI
- Lei Complementar nº 238
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.