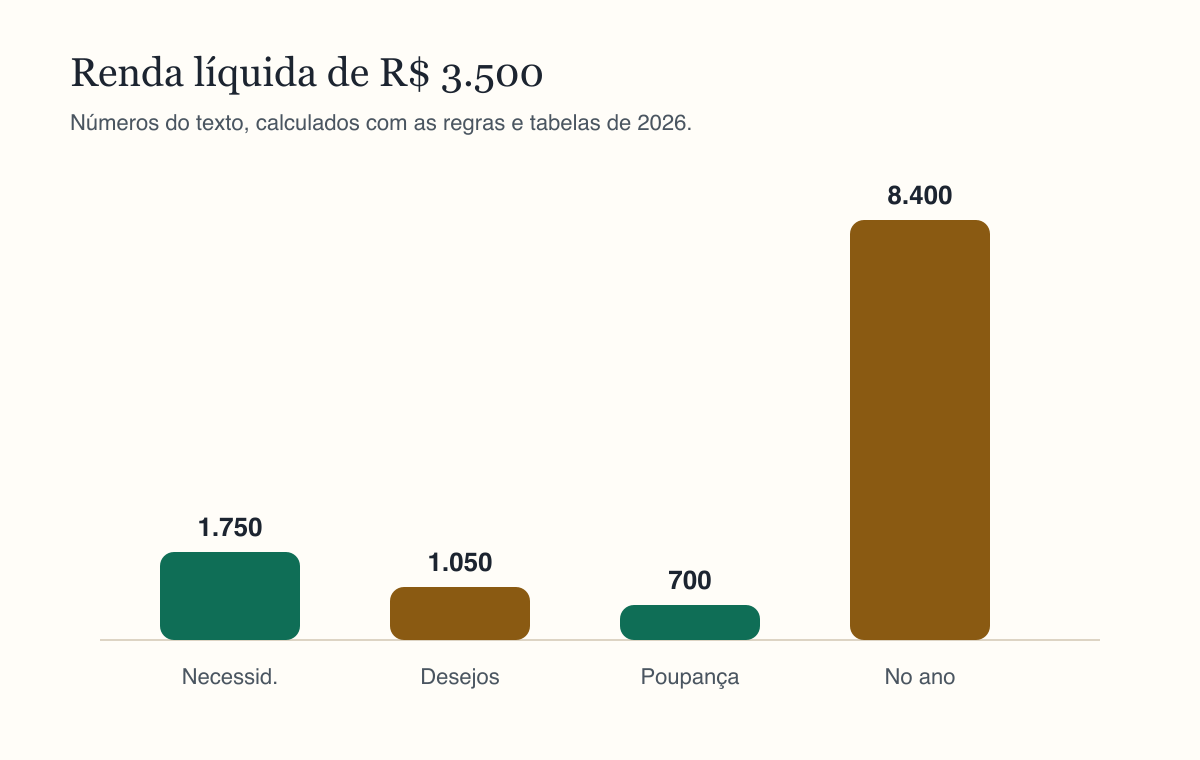
Organizar o dinheiro do mês não precisa começar com uma planilha de cinquenta linhas. A regra 50-30-20 propõe uma divisão simples da renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos e pagamento de dívidas. Com uma renda líquida de R$ 3.500,00, são R$ 1.750,00, R$ 1.050,00 e R$ 700,00.
A regra ficou conhecida com o livro “All Your Worth”, de Elizabeth Warren e Amelia Warren Tyagi, e se espalhou pelo mundo pela simplicidade. Mas o Brasil tem particularidades: aluguel alto nas grandes cidades, transporte caro, renda média mais baixa. Este artigo mostra como aplicar a regra com um salário brasileiro e como adaptá-la quando os números não fecham.
Comece pela renda líquida
A base da regra é a renda líquida, o dinheiro que efetivamente cai na conta. Para quem tem carteira assinada, é o salário depois do INSS, do imposto de renda e de outros descontos do contracheque, como vale-transporte e plano de saúde. Um salário bruto de R$ 4.000,00 em 2026, sem dependentes, tem cerca de R$ 3.600,00 líquidos, antes de descontos de benefícios.
Para autônomos, MEIs e profissionais com renda variável, a renda líquida é o que sobra depois dos impostos e dos custos do trabalho. O ideal é usar a média dos últimos meses, de preferência dos meses mais fracos. Planejar com base nos melhores meses é uma forma rápida de se endividar nos piores.
O 13º salário, as férias, a restituição do imposto e outras receitas extras não entram na renda mensal. Elas devem ser tratadas à parte, com destino planejado: IPVA, IPTU, material escolar, reserva de emergência ou quitação de dívidas.
Necessidades: 50%
Necessidades são os gastos que garantem a vida funcionando e que não podem ser cortados sem mudar o padrão de vida de forma importante. Entram moradia, seja aluguel, financiamento ou condomínio; contas de água, luz, gás, internet e telefone; supermercado; transporte para trabalho e escola; saúde, incluindo plano e remédios; educação dos filhos; e as parcelas mínimas de dívidas.
O desafio no Brasil é que, em muitas cidades, só o aluguel já consome uma parte enorme da renda. Uma família com renda líquida de R$ 3.500,00 que paga R$ 1.400,00 de aluguel já usou 40% da renda só com moradia, antes de pensar em mercado e contas.
Se as necessidades passam de 50%, a regra não está quebrada: ela está mostrando onde está o problema. O primeiro passo é saber o número. O segundo é procurar reduções possíveis: renegociar planos de celular e internet, revisar o plano de saúde, mudar hábitos de consumo de energia, comparar preços no mercado. Às vezes, a mudança necessária é maior, como trocar de imóvel quando o contrato vencer.
Desejos: 30%
Desejos são os gastos que tornam a vida mais agradável, mas que podem ser cortados ou reduzidos numa necessidade. Restaurantes, delivery, streaming, viagens, roupas além do essencial, academia, hobbies, presentes e saídas com amigos. Essa parte da regra é importante: um orçamento que não tem espaço para prazer costuma ser abandonado em poucos meses.
A fronteira entre necessidade e desejo nem sempre é clara. O supermercado é necessidade, mas a marca premium pode ser desejo. O transporte é necessidade, mas o carro mais novo pode ser desejo. Uma forma de decidir é perguntar: se a renda caísse pela metade amanhã, esse gasto continuaria? Se sim, é necessidade. Se seria cortado, é desejo.
Os desejos são a primeira parte do orçamento a ser ajustada quando o dinheiro aperta. Também são a parte que mais cresce silenciosamente, com assinaturas que se acumulam e pequenos gastos diários que, somados, chegam a centenas de reais por mês.
Poupança e dívidas: 20%
Os 20% finais vão para o futuro. A ordem de prioridade costuma ser: primeiro, uma reserva mínima de um mês de gastos; depois, quitar dívidas caras, como rotativo do cartão e cheque especial; em seguida, completar a reserva de emergência até seis meses de gastos; e, por fim, investir para objetivos de longo prazo, como aposentadoria e independência financeira.
Pagar dívidas acima do mínimo entra nessa parte. A parcela mínima, aquela que evita juros e negativação, entra em necessidades. O que você paga a mais para quitar antes entra nos 20%, porque reduzir uma dívida com juros altos é, na prática, o investimento de melhor retorno disponível.
Com R$ 700,00 por mês, uma família com gastos essenciais de R$ 1.750,00 consegue montar seis meses de reserva, R$ 10.500,00, em pouco mais de um ano, considerando algum rendimento. Depois disso, os mesmos R$ 700,00 podem começar a construir patrimônio.
Quando os números não fecham
Para muitas famílias brasileiras, a divisão 50-30-20 é um objetivo, não um ponto de partida. Se as necessidades consomem 60% ou 70% da renda, a regra pode ser adaptada para 60-25-15 ou 70-20-10. O importante é ter alguma poupança, mesmo pequena, e saber exatamente para onde vai o dinheiro.
Com renda líquida de R$ 3.500,00, uma divisão 60-25-15 dá R$ 2.100,00 para necessidades, R$ 875,00 para desejos e R$ 525,00 para poupança. Ainda são R$ 6.300,00 guardados em um ano. Com o tempo, à medida que a renda cresce ou que os gastos essenciais diminuem, é possível migrar para mais perto dos 50-30-20.
Quem tem renda muito baixa pode não conseguir poupar nada no começo, e tudo bem. Nesse caso, o primeiro objetivo é eliminar dívidas caras e evitar novas. Cada real que deixa de ir para juros já é uma forma de poupar.
Acompanhar é tão importante quanto planejar
Um orçamento só funciona se for acompanhado. Uma vez por mês, compare o planejado com o realizado em cada uma das três partes. Onde o realizado passou do planejado, entenda o motivo e ajuste. Uma planilha simples ou o próprio aplicativo do banco ajudam a categorizar os gastos.
A planilha de controle financeiro mensal da Calcutudo separa receitas, despesas previstas e realizadas, e mostra o peso de cada gasto na renda. Usada junto com a regra 50-30-20, ela transforma a divisão em hábito.
Exemplo de um mês real
Veja como ficaria o mês de uma família com renda líquida de R$ 3.500,00. Nas necessidades, R$ 1.200,00 de aluguel, R$ 250,00 de contas de casa, R$ 700,00 de mercado, R$ 150,00 de transporte e R$ 100,00 de farmácia somam R$ 2.400,00, ou 69% da renda. Nos desejos, R$ 300,00 em restaurantes e delivery e R$ 100,00 em assinaturas somam R$ 400,00. Sobram R$ 700,00, exatamente os 20% de poupança.
Essa família está numa divisão 69-11-20. Ela poupa o recomendado, mas à custa de quase nenhum lazer, o que é difícil de sustentar. O ajuste mais realista é buscar reduzir o essencial aos poucos, por exemplo no mercado e nas contas, para abrir espaço para desejos sem tirar da poupança.
Como usar a calculadora
A calculadora de orçamento 50-30-20 da Calcutudo pede a renda líquida e os três percentuais, que você pode ajustar desde que somem 100. O resultado mostra quanto vai para cada parte por mês e quanto você poupa em um ano. Para descobrir a sua renda líquida, use a calculadora de salário líquido. E, para planejar os 20% de poupança, comece pela calculadora de reserva de emergência.
Perguntas frequentes
O que é a regra 50-30-20?
Uma divisão da renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos e pagamento extra de dívidas.
E se o essencial passa de 50%?
Ajuste para 60-25-15 ou 70-20-10. O importante é saber o número e manter alguma poupança. Com o tempo, renegociar contas e planos ajuda a voltar para perto dos 50%.
Dívida entra em qual parte?
A parcela mínima entra em necessidades, para não gerar juros nem negativação. O que você paga a mais para quitar antes entra nos 20% de poupança.
A regra serve para renda variável?
Serve com uma adaptação: planeje sobre a média dos meses fracos. Nos meses bons, o excedente vai para a reserva, que deve ser maior para quem tem renda instável.