A justa causa é a dispensa em que o empregador aponta falta grave. A lista dessas faltas está no art. 482 da CLT. O artigo enumera condutas. Ele não julga, sozinho, um caso concreto. Improbidade, indisciplina, insubordinação, abandono do emprego, violação de segredo e ofensa física aparecem ali, entre outras hipóteses, e cada uma depende dos fatos do contrato, da defesa de quem foi dispensado e, muitas vezes, de uma decisão. Este texto não diz se uma história real cabe no artigo. Ele mostra o que o termo ainda paga quando o desligamento já está classificado como justa causa.
O exemplo usa o mesmo salário e as mesmas datas da série: R$ 3.000, admissão em 1º de março de 2024 e último dia trabalhado em 15 de junho de 2026. A diferença fatual, própria deste cenário, é um período de férias vencidas e não pagas, de 30 dias. Fora isso, caem o aviso, o 13º proporcional e as férias proporcionais. O líquido pago pelo empregador fica em R$ 5.387,50. Não há multa de 40% e não há saque do FGTS. A calculadora de rescisão da Calcutudo aceita essa classificação para estimar as linhas. Ela não confirma se a falta aconteceu. As tabelas são as de 2026: INSS de 7,5% até R$ 1.621, e a redução da Lei nº 15.270/2025, que pode zerar o Imposto de Renda até R$ 5.000 de rendimento tributável de uma fonte.
O art. 482 é a lista, não o veredito
Ler o art. 482 como um cardápio e encaixar um episódio numa frase é o atalho que mais produz termo errado. A falta grave pede fato, gravidade e, na prática trabalhista, oportunidade de defesa. Uma advertência antiga, uma meta não batida ou uma discussão isolada não se transforma em justa causa porque alguém escolheu essa opção na calculadora. Se a conduta não se sustenta, o desenho deixa de ser o deste texto e passa a ser o da dispensa sem justa causa, com aviso, proporcionais, multa e saque. A conta abaixo só vale depois que a classificação está firme.
Também não cabe usar o valor do termo para decidir a classificação. Em alguns salários a justa causa parece “pagar menos” e a tentação é inverter o motivo para caber no número. O caminho é o contrário. Primeiro se sabe qual é o tipo de saída. Depois se calculam as verbas desse tipo. A página da calculadora de rescisão da Calcutudo deixa a escolha explícita e explica o que cada tipo liga e desliga. O campo não substitui o departamento pessoal, o sindicato nem uma ação. Ele impede que aviso e proporcionais entrem numa simulação que o leitor já rotulou como justa causa.
O saldo de junho continua, com INSS de R$ 112,50
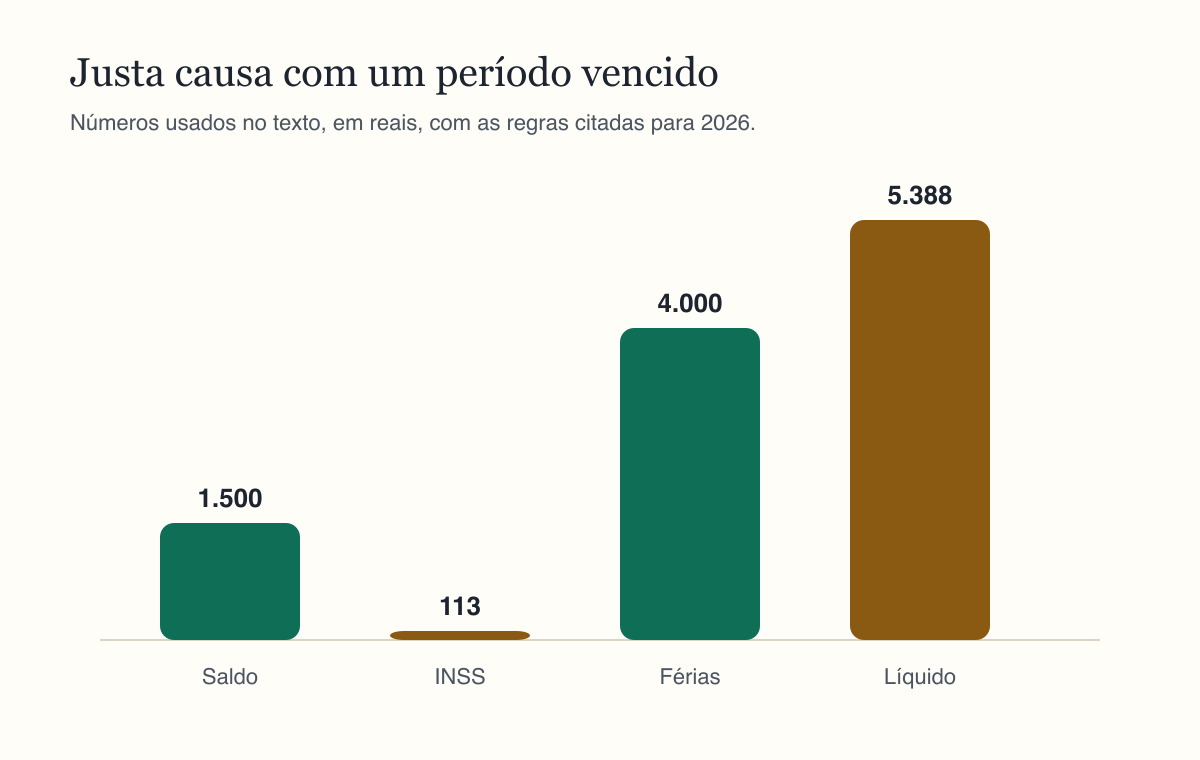
O saldo do mensalista não depende do motivo da saída. Quem trabalhou do dia 1º ao dia 15 de junho tem 15 dias. Quinze dias de R$ 3.000 são R$ 1.500. Se o mês tivesse sido trabalhado do primeiro ao último dia, o saldo seria o salário cheio, mesmo num fevereiro ou num mês de 31 dias. Junho, neste exemplo, não foi mês cheio.
Sobre os R$ 1.500 incide a primeira faixa do INSS de 2026. A base está abaixo de R$ 1.621, a alíquota é 7,5% e a contribuição é R$ 112,50. O IRRF do saldo fica em zero: R$ 1.500 está abaixo de R$ 5.000, faixa em que a Lei nº 15.270/2025 pode zerar o imposto de uma fonte. O líquido do saldo é R$ 1.500 menos R$ 112,50, ou R$ 1.387,50. Esse pedaço é salário pelos dias trabalhados. Ele não vira indenização por causa da justa causa, e por isso o INSS permanece.
Férias vencidas com o terço continuam devidas
O período vencido é aquele que já completou os 12 meses aquisitivos e não foi gozado nem pago. No exemplo há um período assim, de 30 dias. O terço constitucional integra essa parcela. R$ 3.000 mais o terço dão R$ 4.000. Na rescisão, vencidas ou proporcionais, as férias indenizadas ficam fora do INSS e fora do IRRF. Os R$ 4.000 entram inteiros no líquido. Somados aos R$ 1.387,50 do saldo, fecham o líquido do empregador: R$ 5.387,50.
Esse R$ 4.000 não é um favor da justa causa. É verba que já era do empregado antes do desligamento. Perder o aviso e os proporcionais não apaga o período adquirido. O exemplo usa um período simples, com o terço, e não uma dobra por férias concedidas fora do prazo. Se existisse dobra, o bruto seria outro, e este texto não inventa esse outro número. Se não existisse nenhum período vencido, o termo ficaria só com o líquido do saldo, R$ 1.387,50. Foi o período não pago que levantou a soma até R$ 5.387,50.
| Linha | O que acontece na justa causa | Valor no exemplo |
|---|---|---|
| Saldo de 15 dias | entra, com INSS | R$ 1.500,00 |
| INSS do saldo | 7,5%, base abaixo de R$ 1.621 | R$ 112,50 |
| Líquido do saldo | saldo menos o INSS | R$ 1.387,50 |
| Férias vencidas com terço | entram, sem INSS e sem IRRF | R$ 4.000,00 |
| Aviso, 13º proporcional e férias proporcionais | ficam de fora | zero |
| Líquido do empregador | saldo líquido mais as vencidas | R$ 5.387,50 |
| Multa de 40% e saque do FGTS | não há | zero |
Aviso, 13º proporcional e férias proporcionais ficam de fora
Na justa causa o aviso é zero. Não são os 30 dias do pedido de demissão e não são os 36 dias da dispensa sem justa causa, aqueles 30 mais 3 vezes os dois anos completos da Lei nº 12.506/2011. Sem aviso indenizado, não há projeção. A data final permanece 15 de junho de 2026. Nada empurra o contrato até 21 de julho.
O 13º proporcional também não entra. Na dispensa sem justa causa do mesmo salário, a projeção até 21 de julho produz 7/12, ou R$ 1.750, com INSS separado de R$ 133,19. Na justa causa essa linha é zero, e o INSS dela também. As férias proporcionais seguem o mesmo corte. A Súmula 171 do TST reserva a exclusão das proporcionais à dispensa por justa causa. No exemplo sem justa causa, com a projeção, as proporcionais de 5/12 com o terço são R$ 1.666,67, sem INSS e sem IRRF. Aqui elas não são devidas. O único bloco de férias do termo é o período vencido de R$ 4.000.
O contraste com o líquido de R$ 8.270,98 da dispensa sem justa causa precisa de uma ressalva. Aquele número não contém período vencido. Este contém R$ 4.000. Comparar os dois líquidos como se as férias fossem as mesmas mistura um período antigo, já adquirido, com as verbas que a justa causa realmente corta. O que a justa causa corta, neste salário, é o aviso, os R$ 1.750 de 13º e os R$ 1.666,67 de férias proporcionais, além da multa e do saque.
Multa e saque do FGTS não acompanham a justa causa
Os depósitos feitos durante o contrato continuam na conta vinculada. A justa causa não gera a multa de 40% e não autoriza o saque por causa do desligamento. O dinheiro do fundo não se soma aos R$ 5.387,50 do termo. Quem espera ver saldo, multa e vencidas no mesmo depósito mistura o canal do empregador com o canal da Caixa. No acordo do art. 484-A a multa seria de 20% e o saque alcançaria 80% dos depósitos mais a multa. Na justa causa as duas coisas ficam em zero.
O exemplo não tem pensão, não tem dependente e não tinha 13º adiantado, porque não há 13º proporcional para abater. Um dependente também não aumentaria este líquido: o único rendimento tributável da conta é o saldo de R$ 1.500, e o IRRF dele já é zero. O INSS de R$ 112,50 sairia do mesmo jeito. Média de hora extra, adicional noturno ou comissão habitual, se existisse, teria de estar dentro dos R$ 3.000 antes de refazer a conta. Convenção coletiva pode acrescentar rubrica que a lei geral não lista. A calculadora de rescisão da Calcutudo estima o mínimo legal do exemplo para quem já chegou com o tipo definido. Se a disputa for sobre o próprio enquadramento no art. 482, o documento a levar não é o print da simulação. É o termo, os comprovantes da falta e a versão de quem foi dispensado.
Fontes
- https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
- https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
- https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.