A alíquota que o holerite destaca quase nunca é a fatia do salário que foi para o INSS. O desconto do empregado é progressivo: cada faixa cobra o seu percentual só sobre o pedaço do salário que cai nela, até um teto. A alíquota efetiva é outra conta, e é simples. É a contribuição dividida pelo bruto. Em 2026 a primeira faixa é de 7,5% e vai até R$ 1.621. Quem está inteiro dentro dela vê as duas taxas coincidirem. Quem passa das faixas seguintes vê a efetiva ficar abaixo do percentual da última fatia, porque o começo do salário pagou menos.
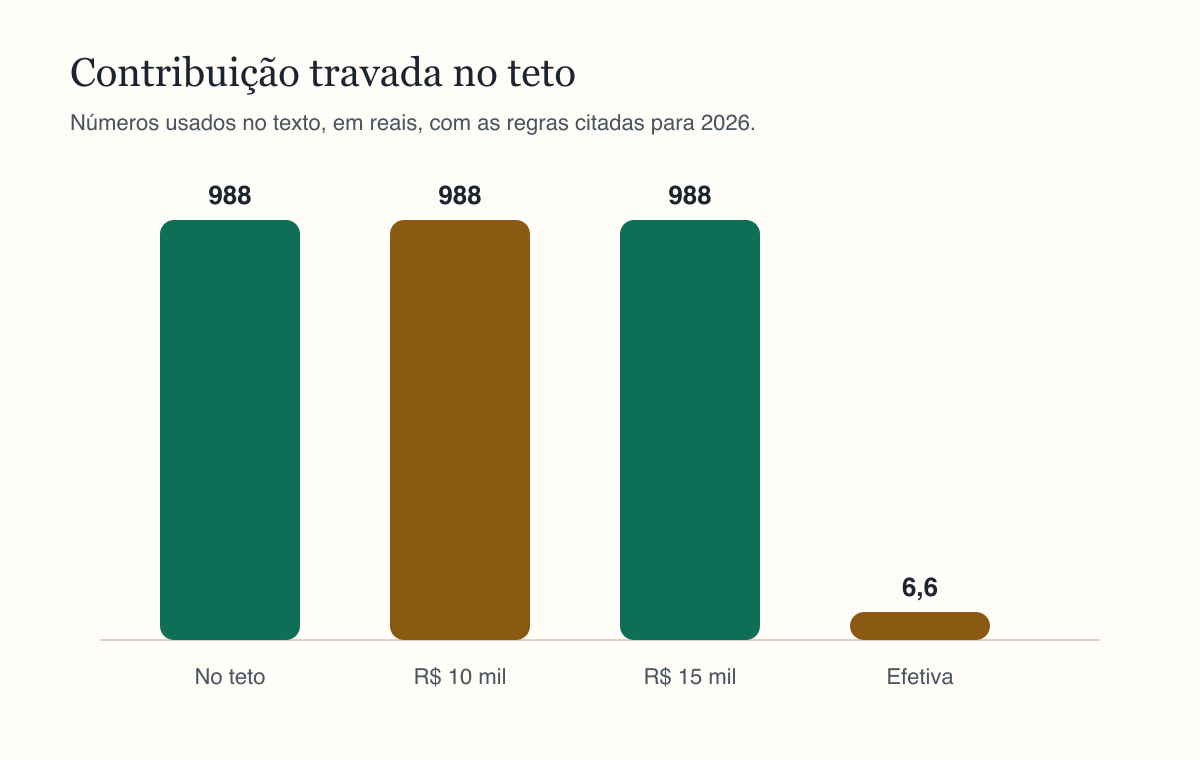
No teto, o salário de contribuição é R$ 8.475,55 e a contribuição do empregado estaciona em R$ 988,09. Um salário de R$ 10.000 já paga esse mesmo R$ 988,09. Um salário de R$ 15.000 também paga R$ 988,09. A efetiva cai porque o numerador não anda e o denominador anda. R$ 988,09 divididos por R$ 15.000 dão cerca de 6,6%. Dois empregos no mesmo mês não ganham dois tetos: os salários se somam até o mesmo limite de R$ 8.475,55. A calculadora de salário líquido da Calcutudo mostra a contribuição desse bruto e deixa a divisão visível. Aviso indenizado e férias indenizadas não entram nessa base.
Efetiva é contribuição dividida pelo bruto
Multiplicar o salário inteiro pelo percentual da última faixa que ele tocou superestima o desconto. A última faixa só alcança o pedaço final. Os pedaços anteriores já foram cobrados pelas faixas anteriores, mais baixas. A efetiva junta tudo o que foi cobrado e divide pelo bruto, que é o número que saiu do contracheque para a previdência, em proporção do que se ganhou. Ela não é uma alíquota nova da lei. É a leitura do resultado.
No saldo de rescisão de R$ 1.500, a contribuição é R$ 112,50. A divisão de R$ 112,50 por R$ 1.500 devolve 7,5%. As duas taxas coincidem porque R$ 1.500 está abaixo de R$ 1.621 e o salário inteiro morou na primeira faixa. Esse é o único exemplo numérico desta série em que a conta de corredor, “sete e meio por cento do bruto”, acerta o centavo. Assim que o bruto atravessa R$ 1.621, a próxima faixa cobra só o que excedeu, e a efetiva se afasta do percentual escrito na margem do holerite.
O teto trava o desconto em R$ 988,09
A Portaria que fixa a tabela de 2026 põe o salário de contribuição máximo em R$ 8.475,55. A contribuição correspondente do empregado é R$ 988,09. Dali para cima, ganhar mais não aumenta o INSS descontado do trabalhador. R$ 10.000 paga R$ 988,09. R$ 15.000 paga R$ 988,09. O bruto cresceu. O desconto previdenciário, não.
A efetiva acompanha essa parada. No próprio teto, ela é R$ 988,09 divididos por R$ 8.475,55. Em R$ 10.000, o numerador é o mesmo e o denominador é maior do que o teto e menor do que R$ 15.000, então a taxa fica entre a do teto e os cerca de 6,6% de R$ 15.000. Em R$ 15.000, R$ 988,09 divididos pelo bruto dão cerca de 6,6%. Quem olha só o percentual da última faixa imagina um desconto bem maior do que R$ 988,09. O holerite certo mostra o valor travado, não a multiplicação do salário cheio.
| Bruto | Contribuição do empregado | O que a efetiva faz |
|---|---|---|
| R$ 1.500,00 | R$ 112,50 | coincide com 7,5%, porque está abaixo de R$ 1.621 |
| R$ 8.475,55 | R$ 988,09 | contribuição dividida pelo próprio teto |
| R$ 10.000,00 | R$ 988,09 | o numerador não sobe |
| R$ 15.000,00 | R$ 988,09 | cerca de 6,6% |
Dois vínculos usam um teto só
Mais de um emprego no mesmo mês não replica o teto. Os salários de contribuição se somam até R$ 8.475,55, e a contribuição do empregado não passa de R$ 988,09 no conjunto. Um vínculo de R$ 10.000 já retém o teto inteiro, R$ 988,09. Um segundo salário, no mesmo mês, não abre outro teto de R$ 8.475,55 nem outro desconto cheio de R$ 988,09. A soma das retenções tem de respeitar o mesmo limite.
Na prática, cada folha só enxerga o que lhe pagam, a menos que o trabalhador informe o outro vínculo. Se as duas empresas descontam como se cada uma tivesse um teto fresco, o mês recolhe mais do que R$ 988,09. O excesso não é “alíquota efetiva alta”. É contribuição acima do teto, e precisa ser ajustado entre os empregadores ou na via previdenciária, não ignorado. A calculadora de salário líquido da Calcutudo calcula um bruto de cada vez. Para dois empregos, o uso honesto é somar os salários na cabeça, lembrar do teto único de R$ 8.475,55 e não tratar dois resultados soltos de R$ 988,09 como se os dois fossem devidos por inteiro. Este texto não inventa o desconto de um segundo salário específico. A regra do teto único já mostra o risco.
O que não consome o teto
Aviso prévio indenizado fica fora do INSS e fora do IRRF. Férias indenizadas na rescisão, vencidas ou proporcionais, com o terço constitucional, também ficam fora. Um aviso alto ou umas férias indenizadas de R$ 4.000, que é o período de 30 dias de um salário de R$ 3.000 mais o terço, não ocupam espaço no teto de R$ 8.475,55. Eles simplesmente não entram na base. Já o saldo entra. No exemplo de 15 dias, a base é R$ 1.500 e o INSS é R$ 112,50, longe do teto.
O 13º é outra base, calculada à parte. Na dispensa sem justa causa com projeção até 21 de julho de 2026, o 13º de 7/12 é R$ 1.750 e o INSS separado é R$ 133,19. Essa gratificação está muito abaixo de R$ 8.475,55, então o teto não altera os R$ 133,19. O erro vizinho é somar o saldo de R$ 1.500 com o 13º de R$ 1.750 antes de procurar a faixa. As bases não se misturam. Cada uma tem o seu INSS, e nenhuma das duas, neste exemplo, encosta no teto.
O teto da previdência não é teto do Imposto de Renda
Parar o INSS em R$ 988,09 não para o IRRF. No salário de R$ 10.000, a contribuição já está no teto e, ainda assim, o IRRF sem dependente é R$ 1.569,55. Com dois dependentes, cada um no valor mensal de R$ 189,59, o IRRF é R$ 1.465,27. A renda passa de R$ 7.350, então não há a redução da Lei nº 15.270/2025. O dependente muda o imposto. O teto do INSS, não: ele já tinha travado a previdência nos dois casos.
Em R$ 15.000 o INSS segue em R$ 988,09 e a efetiva vai a cerca de 6,6%. A renda está ainda mais acima de R$ 7.350, então o redutor também não existe. A dedução de INSS usada na base do imposto é o teto de R$ 988,09, não um percentual solto sobre R$ 15.000. O IRRF desse bruto não está neste exemplo, e por isso não é impresso aqui. A calculadora de salário líquido da Calcutudo é o lugar para digitar R$ 15.000 e ler o imposto com a tabela de 2026. Abaixo de R$ 5.000, a mesma lei pode zerar o IRRF de uma fonte, enquanto o INSS continua. O saldo de R$ 1.500, com contribuição de R$ 112,50 e imposto zero, é esse desenho em miniatura: previdência na primeira faixa, imposto capaz de zerar, teto nem de longe envolvido.
Quem confere o holerite de um salário alto procura três linhas, nesta ordem. A base de contribuição não pode passar de R$ 8.475,55. A contribuição não pode passar de R$ 988,09, mesmo que o bruto seja R$ 10.000 ou R$ 15.000. A divisão da contribuição pelo bruto é a efetiva, e em R$ 15.000 ela fica em cerca de 6,6%, não no percentual da última faixa. Se o desconto previdenciário subiu junto com um aumento que já estava acima do teto, a folha furou o limite. Se ficou em R$ 988,09, o teto segurou, e a efetiva menor não é desconto a menos: é o teto funcionando.
Fontes
- https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
- https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
- https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.