Dependente, no Imposto de Renda de 2026, é uma dedução mensal de R$ 189,59 por pessoa. O valor sai da base de cálculo do IRRF. Ele não é abono, não é salário-família e não reduz, por si, o INSS. O líquido só sobe quando essa dedução diminui um imposto que ainda existe depois das outras regras do mês. Se o imposto daquela fonte já saiu zerado, incluir dependente não cria restituição no contracheque e não aumenta o depósito.
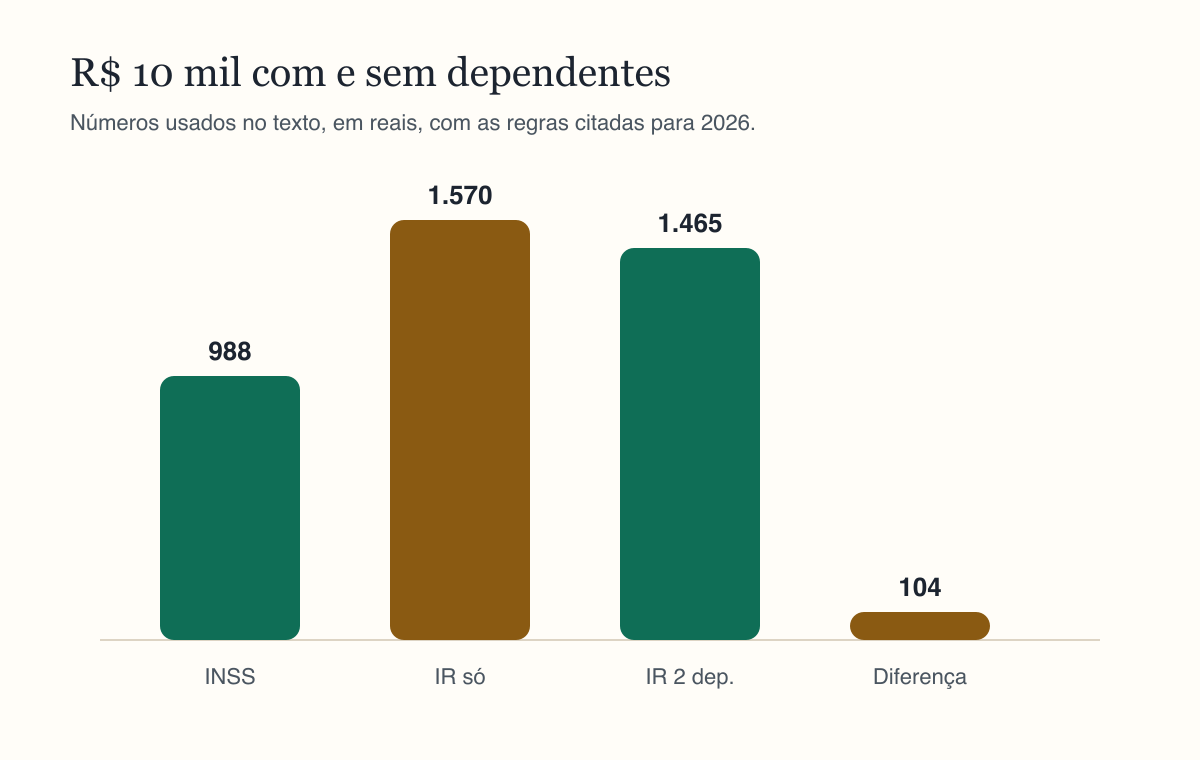
O caso em que a diferença aparece é um salário de R$ 10.000. O INSS desse bruto está no teto e fica em R$ 988,09, com ou sem dependente. O IRRF sem dependente é R$ 1.569,55. Com dois dependentes, é R$ 1.465,27. A renda está acima de R$ 7.350, então a redução da Lei nº 15.270/2025 não se aplica. Abaixo de R$ 5.000, a mesma lei pode zerar o imposto de uma fonte, e o dependente deixa de mudar o líquido. A calculadora de salário líquido da Calcutudo recebe o número de dependentes e mostra esse desenho com a tabela de 2026. Quem define se a pessoa pode ser dependente é a Receita Federal, não o campo da calculadora.
A dedução não chega inteira no depósito
Cada dependente informado na fonte pagadora deduz R$ 189,59 por mês da base do IRRF. Dois dependentes deduzem esse valor duas vezes. A dedução não é soma ao salário e não é desconto do salário. Ela só interessa se reduzir o imposto calculado. No salário de R$ 10.000, o efeito medido é a distância entre R$ 1.569,55 e R$ 1.465,27. O trabalhador não recebe R$ 189,59 em dinheiro por dependente. Recebe, no máximo, a economia de imposto que a dedução produziu, e essa economia é menor do que a dedução lançada na base.
Por isso uma conversa que promete os R$ 189,59 inteiros a mais no depósito descreve a dedução, não o contracheque. O que muda o depósito é a queda do IRRF. O INSS continua saindo do bruto do mesmo jeito, com ou sem dependente. Pensão alimentícia descontada em folha também sai do líquido, porque é dinheiro que não fica com o trabalhador. O exemplo de R$ 10.000 não tem pensão. Tem só a escolha entre zero e dois dependentes.
R$ 10.000 com zero e com dois dependentes
Sem dependente, a folha tira R$ 988,09 de INSS e R$ 1.569,55 de IRRF. Com dois dependentes, tira os mesmos R$ 988,09 de INSS e tira R$ 1.465,27 de IRRF. O único número que muda entre as duas colunas é o imposto. O depósito muda na mesma medida, porque o bruto e a previdência ficaram quietos. Este texto não calcula o IRRF de um dependente só. A Receita e o exemplo fornecem os dois extremos que estão na tabela abaixo, zero e dois. Um dependente continua sendo uma dedução de R$ 189,59, mas o imposto intermediário não está dado e não será inventado aqui.
A calculadora de salário líquido da Calcutudo deixa o leitor trocar o campo de zero para dois, no bruto de R$ 10.000, e conferir se o IRRF sai de R$ 1.569,55 para R$ 1.465,27, com o INSS preso em R$ 988,09. Se o holerite de alguém nessa faixa mostrar outro imposto, as causas usuais são dependente a mais ou a menos, pensão, previdência complementar ou um bruto diferente de R$ 10.000, já com hora extra ou comissão dentro da remuneração do mês. A ferramenta não reconstrói o cartão de ponto. O bruto digitado precisa ser o bruto tributável daquela fonte.
| Peça no salário de R$ 10.000 | Sem dependente | Dois dependentes |
|---|---|---|
| INSS, no teto | R$ 988,09 | R$ 988,09 |
| Dedução mensal de dependente | zero | R$ 189,59 cada um |
| IRRF | R$ 1.569,55 | R$ 1.465,27 |
| Redução da Lei nº 15.270/2025 | não há, renda acima de R$ 7.350 | não há, renda acima de R$ 7.350 |
Acima de R$ 7.350 o redutor não entra
A Lei nº 15.270/2025 criou uma redução do IRRF mensal. Até R$ 5.000 de rendimento tributável de uma fonte, a redução pode zerar o imposto. Entre esse patamar e R$ 7.350, a redução só alivia. Acima de R$ 7.350, não há redução. O salário de R$ 10.000 está nesse terceiro degrau. O IRRF de R$ 1.569,55 e o de R$ 1.465,27 já são o imposto sem redutor. Informar dois dependentes não puxa a renda de volta para a faixa da redução. A redução olha o rendimento tributável da fonte, não o tamanho da família.
Isso separa duas conversas que o contracheque junta. Uma é a tabela com dedução de dependente. Outra é o redutor de 2026. No salário de R$ 10.000 só a primeira conversa altera o número, e altera do jeito da tabela: de R$ 1.569,55 para R$ 1.465,27. Quem comparar o líquido com o de 2025 precisa lembrar que o redutor e o dependente não são a mesma novidade. Neste bruto, o redutor está desligado nos dois cenários.
Abaixo de R$ 5.000 o dependente costuma não mudar o depósito
Quando o rendimento tributável de uma fonte não passa de R$ 5.000, a redução pode levar o IRRF a zero. Imposto que já é zero não fica negativo. A dedução de R$ 189,59, nesse caso, não aumenta o líquido. O INSS do mês continua sendo descontado, porque previdência não é dependente. Um saldo de rescisão de R$ 1.500, abaixo de R$ 1.621, paga INSS de R$ 112,50 e IRRF zero. Colocar dependente nessa parcela não devolve os R$ 112,50 e não cria imposto negativo.
O cuidado é a palavra “costuma”. A redução é por fonte pagadora, no mês. Duas fontes podem reter pouco ou nada, cada uma olhando o próprio rendimento, e a declaração anual ainda encontrar imposto quando os rendimentos se encontram. Um dependente lançado nas duas fontes ao mesmo tempo também não é um atalho: a mesma pessoa não serve de dependente em dois lugares. A calculadora de salário líquido da Calcutudo mostra uma fonte. Ela não substitui a declaração de quem tem dois vínculos, dois contracheques ou dependente disputado no mesmo núcleo familiar.
Quem entra na conta é decisão anterior à calculadora
A Receita define parentesco, idade, estudo e a condição de renda de algumas dessas pessoas. Cônjuge, companheiro, filho e outras hipóteses previstas na norma podem caber, e cada uma tem requisito próprio. A calculadora não pergunta o nome nem confere certidão. Ela pergunta quantos dependentes o leitor já decidiu informar, até o limite que o campo aceita, e aplica R$ 189,59 vezes esse número na sistemática da base. Errar a contagem num salário de R$ 10.000 troca R$ 1.569,55 por R$ 1.465,27, ou o contrário. Errar a contagem num rendimento que já ficou em imposto zero não troca o depósito.
No holerite, o dependente quase nunca aparece como linha de provento. Aparece, quando aparece, na memória da base do IRRF. Por isso o jeito de conferir os R$ 10.000 é achar três peças: o INSS de R$ 988,09, o IRRF de R$ 1.569,55 ou de R$ 1.465,27, e a quantidade que o cadastro da folha diz ter usado. Se o imposto continuou em R$ 1.569,55 depois que dois dependentes foram entregues ao empregador, o cadastro não entrou no cálculo. Se o imposto caiu sem que ninguém tivesse sido informado, a folha pode estar deduzindo pessoa que a declaração não vai aceitar. A página da Receita com a tabela de 2026 é o lugar para checar a dedução de R$ 189,59 e a faixa em que o redutor existe. A calculadora de salário líquido da Calcutudo só repete essa regra em cima do bruto que você digitar.
Fontes
- https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
- https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
- https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.